Giám đốc dặn: “mọi báo giá phải lãi 20%”. Người cấu hình nhập lợi nhuận 20% vào hệ thống. Một tháng sau, các báo giá đều hiện tín hiệu 🟡 “biên lợi nhuận trung bình”. Không ai nhập sai, nhưng hai bên đang nói về hai con số khác nhau: markup (tỷ lệ cộng trên giá vốn) và margin (phần lãi trên giá bán). Bài viết giải thích cách RATA-CSM tạo giá đề xuất từ bốn tỷ lệ, vì sao tín hiệu màu đo theo margin, và cái bẫy cộng trùng khi cài lợi nhuận ở hai trục cùng lúc.
Bốn tỷ lệ cộng dồn #
Giá đề xuất của một phương án thi công:
Giá đề xuất = Giá vốn × (1 + Phí quản lý dịch vụ + Lợi nhuận dịch vụ + Phí quản lý nhóm sản phẩm + Lợi nhuận nhóm sản phẩm)
| Tỷ lệ | Tra theo | Tên trên hệ thống |
|---|---|---|
| Phí quản lý dịch vụ | Công ty + loại dịch vụ của phương án | Admin Fee Amount |
| Lợi nhuận dịch vụ | Công ty + loại dịch vụ | Net Profit Margin |
| Phí quản lý nhóm sản phẩm | Công ty + nhóm sản phẩm (hạng mục vệ sinh) | Admin Fee for Product Category |
| Lợi nhuận nhóm sản phẩm | Công ty + nhóm sản phẩm | Margin for Product Category |
Bốn tỷ lệ áp như nhau cho phần nhân công và phần vật tư: giá nhân công = nhân công × (1 + tổng), giá vật tư = vật tư × (1 + tổng). Tách hai phần để kế hoạch báo giá dùng riêng (báo giá chỉ nhân công, hoặc nhân công + vật tư; Kế hoạch báo giá: loại báo giá, đơn vị nhân công và cơ sở tính giá).
Tất cả đều tính trên giá vốn. Đó là markup.
Markup và margin: hai cách đo cùng một khoản lãi #
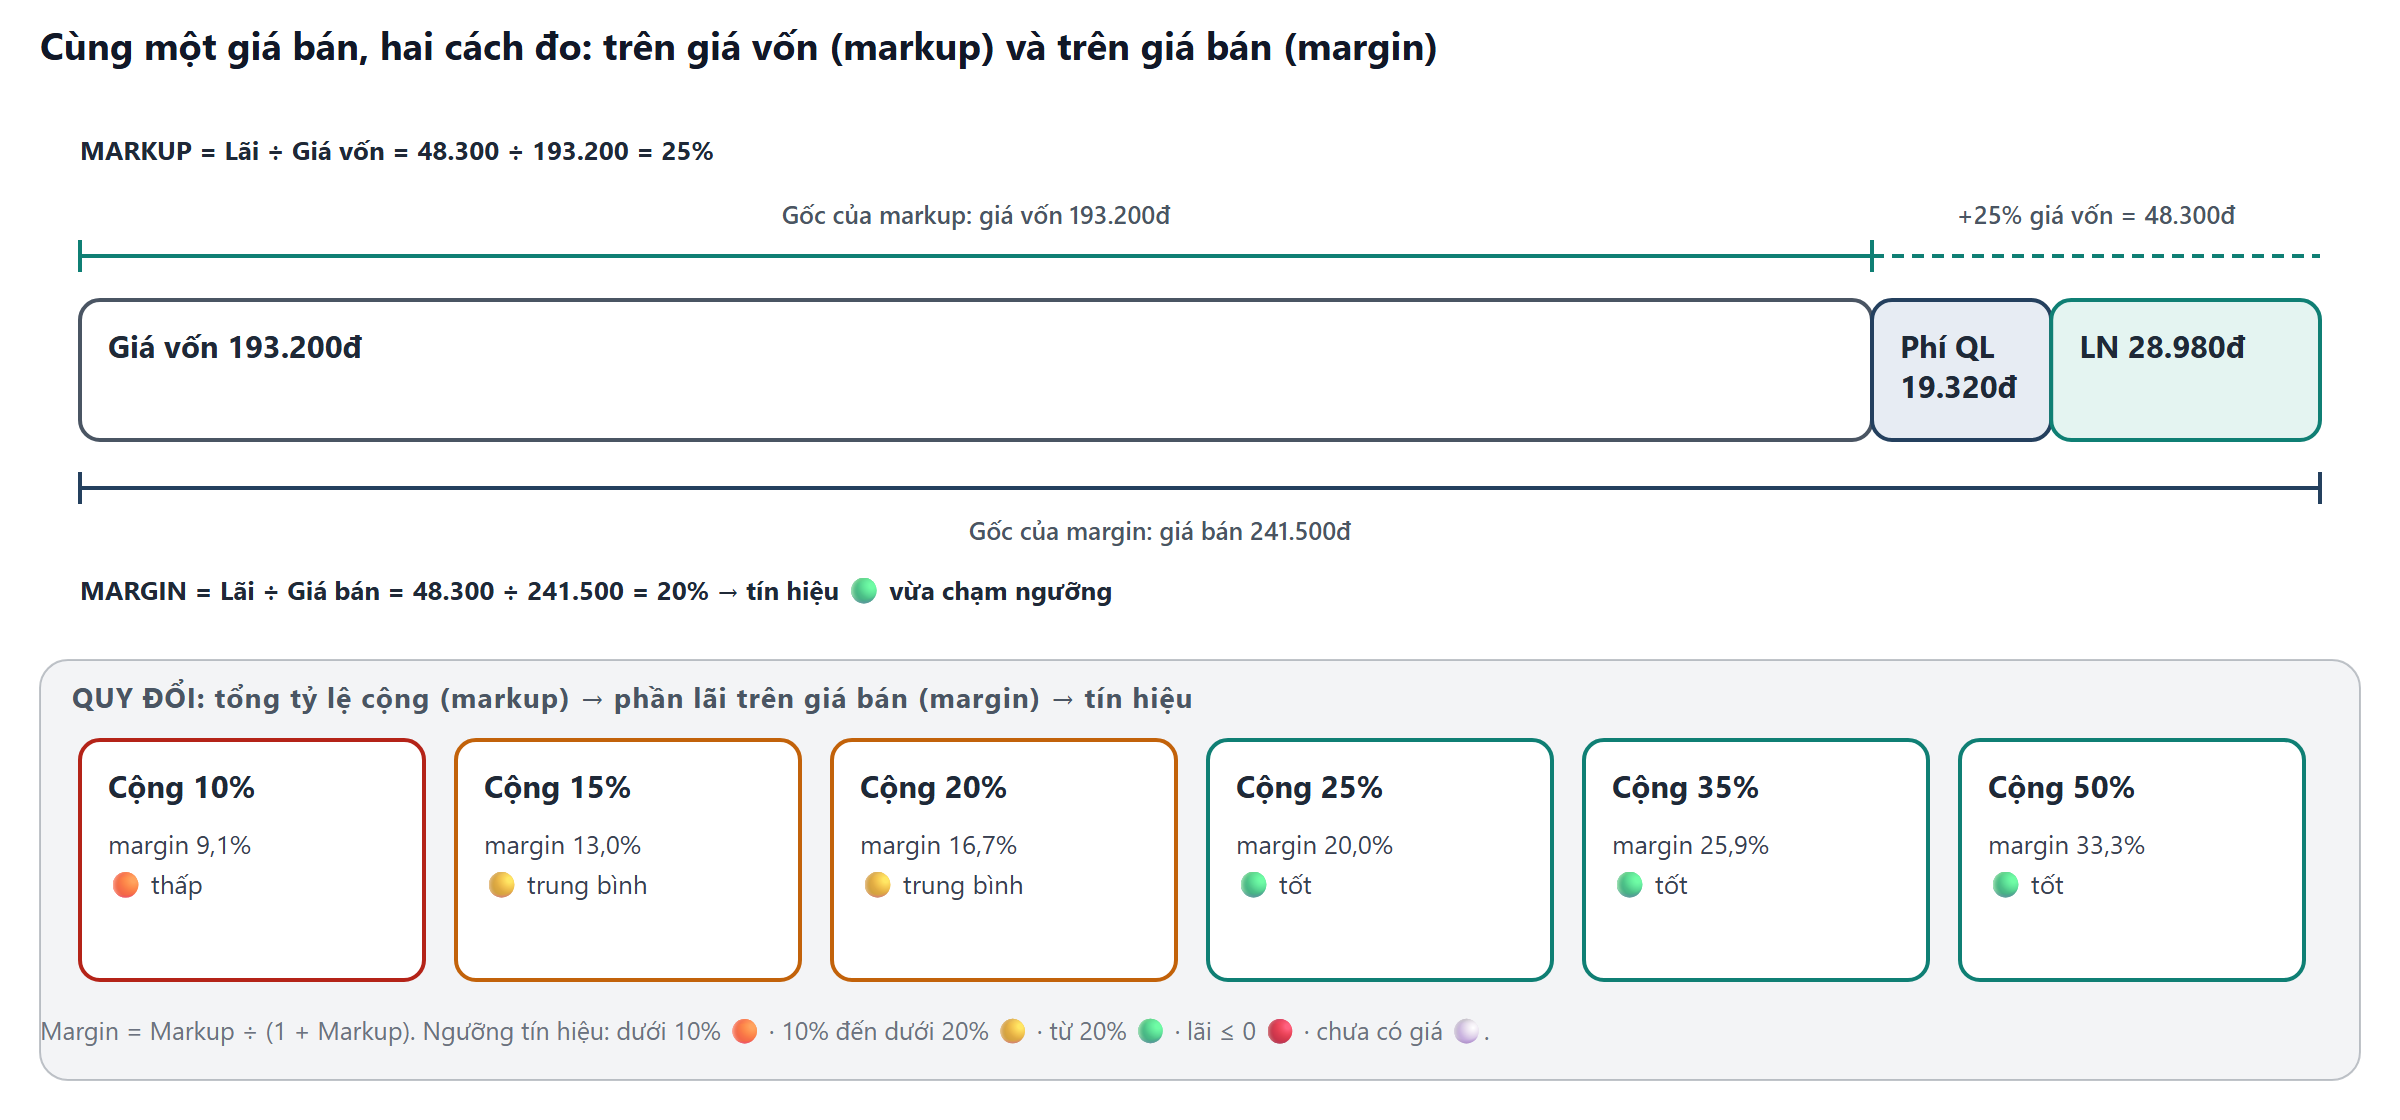
- Markup = Lãi ÷ Giá vốn. Ví dụ: 48.300 ÷ 193.200 = 25%.
- Margin = Lãi ÷ Giá bán. Cùng ví dụ: 48.300 ÷ 241.500 = 20%.
Quy đổi: Margin = Markup ÷ (1 + Markup), và ngược lại Markup = Margin ÷ (1 − Margin).
| Tổng tỷ lệ cộng (markup) | Lãi trên giá bán (margin) | Tín hiệu giá đề xuất |
|---|---|---|
| 10% | 9,1% | 🟠 thấp |
| 15% | 13,0% | 🟡 trung bình |
| 20% | 16,7% | 🟡 trung bình |
| 25% | 20,0% | 🟢 tốt (vừa chạm ngưỡng) |
| 35% | 25,9% | 🟢 tốt |
| 50% | 33,3% | 🟢 tốt |
Tín hiệu màu đo theo margin #
Mục Tóm tắt đề xuất (Suggested Summary) trên phương án đánh giá giá đề xuất bằng margin:
| Tín hiệu | Điều kiện |
|---|---|
| ⚪ Chưa đủ dữ liệu | Thành tiền đề xuất ≤ 0 (thường do giá vốn bằng 0) |
| 🔴 Nguy cơ lỗ | Lãi ≤ 0 |
| 🟠 Biên lợi nhuận thấp | Margin dưới 10% |
| 🟡 Trung bình | Margin từ 10% đến dưới 20% |
| 🟢 Tốt | Margin từ 20% |
Vì vậy câu chuyện mở bài có lời giải: muốn tín hiệu 🟢 (margin 20%), tổng tỷ lệ cộng phải là 25%, không phải 20%.
Hai lưu ý khi đọc tín hiệu:
- “Lãi” ở đây gồm cả phí quản lý. Phí quản lý là phần bù chi phí văn phòng, giám sát, bảo hiểm; nó không phải lợi nhuận ròng. Margin 20% với phí quản lý 10% nghĩa là lợi nhuận ròng thấp hơn nhiều. Khi báo cáo lên điều hành, nói rõ con số nào.
- Tín hiệu đánh giá giá đề xuất. Khi người lập báo giá tự đặt giá (bỏ Nhận giá đề xuất), xem cột Lãi (Margin) của phương án và nhãn “Lỗ” trên phương án, vì tín hiệu màu không đổi theo giá nhập tay.
Cấu hình: Lợi nhuận công ty #
Các tỷ lệ nằm trong bảng Thiết lập biên lợi nhuận (Profit Margin Setting), xem theo từng công ty ở menu Lợi nhuận công ty (Companies Profit). Mỗi dòng có: công ty, loại dịch vụ hoặc nhóm sản phẩm, phí quản lý tối thiểu, lợi nhuận tối thiểu, người duyệt, ngày duyệt, trạng thái kích hoạt.
Hệ thống tra theo công ty đang làm việc và lấy một dòng đang kích hoạt khớp; không có thì tỷ lệ bằng 0. Trường Nhật ký biên lợi nhuận (Margin Logs) của phương án ghi “Đã cài đặt” hoặc “Chưa cài đặt lợi nhuận cho công ty…” kèm thời điểm, để phát hiện phương án thiếu thiết lập.
Quy tắc vận hành (gợi ý):
- Mỗi tổ hợp công ty + loại dịch vụ (hoặc + nhóm sản phẩm) chỉ một dòng kích hoạt. Hai dòng kích hoạt thì không biết hệ thống lấy dòng nào.
- Đổi tỷ lệ: tạo dòng mới, duyệt, kích hoạt, rồi tắt dòng cũ. Không sửa đè, để còn lịch sử.
- Mở pháp nhân mới: thiết lập lại cho công ty đó, vì tỷ lệ không chia sẻ giữa các công ty.
Bẫy cộng trùng #
Hai trục cộng dồn. Nếu cài cả “Vệ sinh định kỳ: phí 10% + lợi nhuận 15%” lẫn nhóm sản phẩm “Dịch vụ sàn: phí 5% + lợi nhuận 5%”, một hạng mục lau sàn định kỳ nhận 35%, không phải 25%. Giá cao hơn dự định 8%, và báo giá thua thầu mà không ai hiểu vì sao.
Hai cách tránh:
- Dùng một trục duy nhất (thường là loại dịch vụ). Không cài dòng nào cho nhóm sản phẩm.
- Dùng trục nhóm sản phẩm như phần cộng thêm cho vài nhóm đặc thù (ví dụ vệ sinh kính trên cao +5%), và ghi rõ quy ước này trong mô tả dòng thiết lập.
Ai thấy giá vốn và lãi #
Khách không bao giờ thấy giá vốn: báo giá chỉ nhận dòng giá bán. Trong công ty, chỉ nhóm trưởng nhóm (Field Management) thấy giá vốn và lãi trên phương án (“Giá vốn …, Lãi …”) và các chỉ số giá vốn, biên lợi nhuận ước tính trên giải pháp (Một bậc duyệt, sáu nhóm người dùng: phân quyền xuyên suốt chuỗi). Tư vấn bán hàng thấy giá và nhãn “Lỗ” / “Thiếu nguồn lực”, đủ để biết phải hỏi trưởng nhóm.
Kết bài #
RATA-CSM cộng bốn tỷ lệ trên giá vốn (markup), nhưng đánh giá kết quả bằng phần lãi trên giá bán (margin). Muốn margin 20% thì cộng 25%. Cài lợi nhuận ở cả hai trục là cộng trùng. Giá vốn và lãi chỉ trưởng nhóm thấy. Bài tiếp theo chuyển từ “một lần” sang “bao nhiêu lần”: lịch dịch vụ. Lịch dịch vụ: chu kỳ ngày – tuần – tháng, loại ca, tần suất, ngày cuối tháng
Câu hỏi thường gặp #
Câu hỏi 1. Tỷ lệ nhập dạng 0,15 hay 15?
Hệ thống cộng các tỷ lệ rồi nhân thẳng vào giá vốn, nên giá trị lưu là số thập phân (0,15 nghĩa là 15%). Ô nhập có thể hiển thị dạng phần trăm tùy giao diện; kiểm tra bằng một phương án mẫu sau khi cài.
Câu hỏi 2. Đổi tỷ lệ thì các phương án cũ có đổi giá không?
Tỷ lệ được tra lại khi phương án đổi loại dịch vụ, nhóm sản phẩm, SOP hoặc nguồn lực điều động. Với giải pháp đang mở, chạy Kiểm giá trước khi gửi để thấy chênh lệch (Một bậc duyệt, kiểm giá trước khi gửi và bảo mật giá vốn).
Câu hỏi 3. Có nên nói với khách “chúng tôi chỉ lấy lãi X%”?
Không nên. Con số này dễ bị hiểu theo cách đo còn lại, và phần phí quản lý không phải lãi.
Nội dung hướng dẫn dựa trên phiên bản RATA-CSM hiện hành; giao diện có thể thay đổi theo từng bản cập nhật.